Fuite de toiture : la prise en charge par l'assurance habitation
- Par Jaafar Wahid
- mars 23, 2025
- Note de 4,7/5 sur Trustpilot
Comparez + de 15 offresMeilleurs prix 2026Comparateur le mieux noté
★★★★★4,5/51 079 avis Trustpilot

Savez-vous à quel point une fuite de toiture peut avoir des répercussions importantes sur votre habitation et votre contrat assurance habitation ?
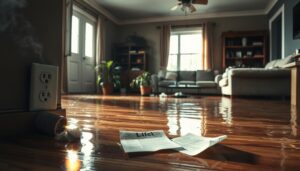
Les infiltrations d’eau causées par une couverture défectueuse ne sont pas seulement une source de désagréments quotidiens. Elles peuvent entraîner des dommages structurels graves, affectant non seulement votre logement mais aussi vos biens personnels.

La plupart des contrats assurance multirisque habitation couvrent les dégâts des eaux, mais sous certaines conditions. Cependant, les assureurs ne prennent généralement pas en charge les réparations de la toiture elle-même, ces frais restant à la charge de l’assuré.
Une couverture bien entretenue est donc essentielle pour éviter les complications. Les conséquences d’une négligence peuvent être coûteuses, notamment si les dégâts sont attribuables à un manque d’entretien régulier.
Lorsqu’une fuite de toiture survient, l’assurance habitation joue un rôle clé en couvrant les dégâts causés. Cependant, il est essentiel de comprendre les limites et conditions de cette couverture.
Un dégât causé par une fuite de toiture se produit généralement suite à une infiltration d’eau à travers la couverture endommagée. Ces dégâts peuvent affecter non seulement les structures de l’habitation, mais aussi les biens personnels.
Les assureurs évaluent les dommages et déterminent si le sinistre est couvert. Par exemple, si la fuite est due à une tempête, l’indemnisation est souvent plus favorable que si elle résulte d’un manque d’entretien.
Les implications financières d’un sinistre peuvent être significatives. Les réparations sont souvent partagées entre l’assureur et l’assuré, avec une franchise applicable. Par exemple, une franchise fixe de 150 € peut être déduite des indemnités.
Les dommages sont généralement constatés par un expert, qui évalue l’étendue des dégâts. Ce constat est crucial pour le remboursement des réparations.
Les déclencheurs d’un sinistre incluent des événements soudains comme des tempêtes ou des intempéries. Cependant, si la fuite résulte d’une usure normale ou d’un manque d’entretien, l’assurance ne couvre généralement pas les réparations.
L’entretien régulier de la toiture est une responsabilité partagée entre le propriétaire et le locataire. En effet, une négligence dans ce domaine peut entraîner des conséquences graves, notamment des fuites et des dégâts des eaux.
Le propriétaire est généralement responsable de l’entretien structurel de la toiture, y compris la réparation des dommages causés par des phénomènes naturels. Le locataire, quant à lui, doit signaler tout problème et s’assurer que les espaces qu’il occupe ne causent pas de dégâts à la toiture.
Un défaut d’entretien peut entraîner des infiltrations d’eau, endommager la charpente et les plafonds, et même nuire aux équipements électriques. Ces dégâts peuvent se révéler coûteux à réparer, especialmente si l’assurance refuse de couvrir les dommages en cas de négligence.
De plus, une maintenance proactive est essentielle pour prévenir les dégâts des eaux. Cela inclut le nettoyage des gouttières, l’inspection régulière de la toiture et la réparation des tuiles endommagées.
Les implications financières d’un mauvais entretien peuvent être significatives. Les réparations de la toiture restent à la charge du propriétaire, et les franchises en cas de sinistre peuvent varier entre 150 € et 400 €. De plus, une négligence manifeste peut entraîner une réduction de l’indemnité versée par l’assurance.
| Responsabilités | Propriétaire | Locataire |
|---|---|---|
| Entretien structurel | Oui | Non |
| Signalement des problèmes | Non | Oui |
| Nettoyage des gouttières | Oui | Non |
| Inspection régulière | Oui | Non |
En résumé, l’entretien de la toiture est une responsabilité partagée qui nécessite une attention régulière pour éviter des complications coûteuses. Les implications financières et juridiques d’une négligence en la matière peuvent être graves, soulignant l’importance d’une maintenance proactive.
Les infiltrations d’eau à travers une toiture endommagée peuvent survenir pour diverses raisons. Les facteurs climatiques, tels que des tempêtes ou des intempéries, sont souvent à l’origine de ces problèmes. Cependant, l’usure naturelle et un entretien insuffisant peuvent également contribuer à ces dégâts.
Les intempéries, comme les vents violents ou la grêle, peuvent endommager les tuiles et les joints. Par ailleurs, une toiture vieillissante, dont l’étanchéité s’est détériorée avec le temps, est plus vulnérable aux infiltrations. Une maintenance régulière est essentielle pour prévenir ces situations.
La recherche de la cause exacte d’une infiltration nécessite souvent l’intervention d’un expert. Les méthodes modernes, comme la thermographie ou les techniques électro-acoustiques, permettent de détecter l’humidité non visible. Un diagnostic rapide est crucial pour limiter les dommages et engager les réparations nécessaires.
Les contrats d’assurance habitation, notamment ceux en formule multirisque, offrent une couverture pour les dégâts causés par des fuites de toiture. Cependant, il est crucial de comprendre les limites et exclusions de ces garanties pour éviter les mauvaises surprises.
La garantie multirisque habitation couvre généralement les dégâts des eaux résultant d’une fuite de toiture, mais certaines conditions s’appliquent. Par exemple, si la fuite est due à un événement soudain comme une tempête, l’indemnisation est plus favorable. En revanche, si la fuite résulte d’un défaut d’entretien ou de vétusté, l’assureur peut refuser la prise en charge.
| Type de dégâts | Couvert | Non couvert |
|---|---|---|
| Dégâts des eaux par tempête | Oui | Non |
| Dégâts par défaut d’entretien | Non | Oui |
| Dégâts par vétusté | Non | Oui |
Il est essentiel de vérifier son contrat assurance habitation pour connaître l’étendue de la couverture. Les franchises, qui varient généralement entre 150 € et 1 500 €, ainsi que les exclusions liées au défaut d’entretien, doivent être pris en compte. En cas de sinistre, l’assuré doit déclarer le dommage dans les 5 jours ouvrés et fournir des justificatifs pour faciliter l’indemnisation.
En cas de dégât des eaux causé par une fuite de toiture, la déclaration de sinistre auprès de l’assureur est une étape cruciale. Il est essentiel d’agir rapidement et de manière organisée pour garantir une indemnisation appropriée.
À la découverte d’une fuite, il est recommandé de :
Pour une déclaration efficace, il faut préparer :
En résumé, une déclaration de sinistre bien préparée et rapide permet de limiter les complications et de faciliter l’indemnisation. Il est également important de bien comprendre les responsabilités, notamment si le logement est une maison individuelle ou un appartement en copropriété.

La détection d’infiltrations d’eau dans une toiture nécessite des méthodes professionnelles pour identifier rapidement et précisément les sources de fuites. Les techniques modernes, comme les méthodes électro-acoustiques et thermographiques, offrent des solutions efficaces pour localiser les dégâts.
Les professionnels utilisent des outils spécialisés pour analyser l’étanchéité de la toiture. Par exemple, la caméra thermographique détecte les variations de température, révélant ainsi les zones où l’eau a pénétré. Cette technologie permet de visualiser des dégâts non visibles à l’œil nu.
Les méthodes électro-acoustiques, quant à elles, détectent les bruits subtils générés par les infiltrations. Ces techniques sont particulièrement utiles pour identifier les fuites dans les structures complexes.
Les experts combinent ces technologies pour évaluer l’état de la toiture. Ils mesurent la présence d’eau et vérifient l’intégrité structurelle, ce qui est crucial pour déterminer l’étendue des réparations nécessaires.
Dans de nombreux cas, l’utilisation de ces technologies a permis de résoudre des problèmes de fuites de manière efficace. Par exemple, une toiture commerciale présentant des infiltrations multiples a été inspectée à l’aide d’une caméra thermique, révélant des fissures invisibles. Les réparations ont été ciblées, évitant ainsi des dommages plus importants.
L’eau peut endommager irrémédiablement les structures si elle n’est pas traitée à temps. Une détection tardive entraîne non seulement des coûts de réparation plus élevés, mais aussi des risques accrus pour la sécurité des occupants.
En conclusion, l’utilisation de méthodes professionnelles pour détecter les infiltrations d’eau est essentielle. Ces technologies non seulement localisent les fuites avec précision, mais elles permettent aussi de prévenir des dégâts plus graves.
En cas de dégât des eaux, la répartition des responsabilités et le paiement des réparations peuvent varier selon les parties impliquées. Locataires, propriétaires et copropriétés ont des rôles distincts à jouer.
Le locataire est généralement responsable des dommages causés par son occupation, comme les dégâts des eaux provenant d’une fuite d’une installation sanitaire. Le propriétaire, quant à lui, doit s’assurer que les structures de base, comme les toits et les murs, sont en bon état. Dans une copropriété, le syndic joue un rôle clé en gérant les parties communes et en répartissant les frais de réparation entre les propriétaires.
| Partie | Responsabilité | Prise en charge |
|---|---|---|
| Locataire | Domestique | Limitée |
| Propriétaire | Structurelle | Partielle |
| Copropriété | Collective | Partagée |
La prise en charge des réparations dépend de la cause du dégât et des clauses du contrat d’assurance. Par exemple, si le dégât est dû à une tempête, l’assurance couvre souvent une partie des dommages. Cependant, si la cause est un manque d’entretien, les frais restent à la charge des parties concernées.
Le processus d’indemnisation en cas de dégâts des eaux suit des règles précises, impliquant à la fois l’évaluation des dommages et le respect des conditions contractuelles. L’assureur évalue les dégâts en fonction de leur gravité et de leur impact sur l’habitation.
Le coefficient de vétusté joue un rôle clé dans le calcul de l’indemnisation. Il s’agit d’un facteur qui tient compte de l’âge et de l’état général de la propriété. Par exemple, une maison plus ancienne verra une partie de l’indemnisation réduite en raison de ce coefficient.
Les contrats d’assurance définissent les conditions et les types de réparations couvertes. Par exemple, certaines réparations ne sont couvertes que si elles sont réalisées par des professionnels agréés.
Les démarches auprès de l’assureur incluent la déclaration des dommages dans les 5 jours ouvrés, la fourniture de justificatifs comme des photos et des devis, et la vérification des conditions contractuelles. Ces étapes sont essentielles pour garantir une indemnisation complète.
En résumé, le calcul de l’indemnisation prend en compte multiple facteurs, notamment le coefficient de vétusté, les conditions du contrat assurance et les types de réparations nécessaires. Les démarches auprès de l’assureur doivent être menées avec soin pour garantir un remboursement approprié.
Les dégâts des eaux peuvent avoir des répercussions significatives sur les habitations. Voici deux exemples concrets pour illustrer les interventions et réparations effectuées.
Un propriétaire d’une maison individuelle en France a constaté des dégâts des eaux suite à des infiltrations. Les dommages ont été causés par une gouttière bouchée, ce qui a entraîné des coulures de eau au plafond.
L’assureur a couvert les réparations intérieures, mais les frais de nettoyage de la gouttière et de réparation de la toiture sont restés à la charge du propriétaire. Cet exemple montre l’importance d’un entretien régulier.
Dans une copropriété, une fuite a causé des dégâts des eaux dans plusieurs appartements. La répartition des responsabilités a été claire : le syndic a géré les réparations des parties communes, tandis que les propriétaires ont pris en charge les dommages internes.
Les gouttières obstruées ont été identifiées comme la cause principale. Les réparations ont été rapidement entreprises pour éviter d’autres dégâts, démontrant qu’il peut être essentiel d’agir en urgence.
Les conséquences pratiques incluent des dommages aux plafonds et aux murs, ainsi qu’une possible détérioration des gouttières. Une intervention rapide est cruciale pour limiter les dégâts.
| Type de Bien | Responsabilité | Intervention |
|---|---|---|
| Maison Individuelle | Propriétaire | Nettoyage de la gouttière, réparation de la toiture |
| Copropriété | Syndic et Propriétaires | Réparation des parties communes et internes |
Ces exemples mettent en lumière l’importance d’un entretien régulier et d’une intervention rapide pour minimiser les dégâts des eaux, especialmente quand il peut être nécessaire d’agir en urgence.
Clôturer efficacement les démarches et assurer un suivi optimal est essentiel pour garantir que toutes les réparations sont effectuées et que le dossier est définitivement clos. Les étapes finales incluent la documentation de chaque élément de réparation, ce qui facilite un suivi rigoureux.
Il est crucial de vérifier que toutes les interventions sur le toit sont conformes aux exigences du contrat assurance. Cela inclut le choix des matériaux et des méthodes de réparation, qui doivent être approuvés par l’assureur pour éviter toute complication.
Conserver soigneusement tous les justificatifs, tels que les factures et les rapports d’expert, est également indispensable. Ces documents permettent de prouver que le bien a été restauré selon les normes requises et peuvent être utiles en cas de litige.
En conclusion, un suivi efficace est primordial pour assurer la pérennité de la couverture et la qualité des réparations. Une gestion rigoureuse des démarches et des documents garantit non seulement la satisfaction de l’assuré, mais aussi la durabilité des travaux réalisés.
La démarche pas à pas figure sur la déclaration de sinistre et le sinistre voisin sur le dégât des eaux. Pour un logement mis en location, la répartition des responsabilités est traitée sur l’assurance propriétaire non occupant.