Assurance emprunteur pas cher : les six leviers qui marchent
- Par Jaafar Wahid
- août 14, 2026
- Note de 4,7/5 sur Trustpilot
Comparez + de 15 offresMeilleurs prix 2026Comparateur le mieux noté
★★★★★4,5/51 079 avis Trustpilot

Réponse directe : l’écart de prix ne vient pas de la négociation mais du mode de tarification. Le contrat groupe de votre banque mutualise, un contrat individuel segmente : si votre profil est meilleur que la moyenne du réseau, vous payez pour des risques que vous ne portez pas. Sur les dix profils de référence du CCSF, l’écart entre le tarif le plus bas et le plus élevé, à profil et prêt identiques, va de 1,4 à 3,8 fois. Cette page classe les six leviers du plus rentable au plus risqué, et dit lesquels ne coûtent rien en protection.
Deux emprunteurs identiques ne paient pas le même prix, et ce n’est pas une question de négociation. C’est une question de mode de tarification.
Le contrat groupe de votre banque mutualise : il applique un tarif moyen à l’ensemble des emprunteurs du réseau, jeunes et moins jeunes, fumeurs et non-fumeurs. Un contrat individuel segmente : il tarife votre profil pour ce qu’il est. Si votre profil est meilleur que la moyenne du réseau, la mutualisation vous fait payer pour des risques que vous ne portez pas.
L’ordre de grandeur n’est pas anecdotique. Sur les dix profils de référence établis par le Comité consultatif du secteur financier, l’écart entre le tarif annuel le plus bas et le plus élevé relevés — à profil, prêt et garanties identiques — va de 1,4 à 3,8 fois. Le détail profil par profil, avec sa source et sa date, est sur notre page taux d’assurance de prêt immobilier.
| Levier | Effet sur la facture | Ce que ça coûte en protection |
|---|---|---|
| 1. Changer d’assureur délégation ou substitution | Le plus fort, surtout si votre profil est bon | Rien, à condition que les garanties restent équivalentes |
| 2. Vérifier la base de calcul | Jusqu’à plus d’un quart d’écart à taux affiché identique | Rien — c’est un choix de mécanique, pas de couverture |
| 3. Retirer les options non exigées | Variable ; la garantie perte d’emploi pèse souvent lourd | Faible, si votre banque ne l’exige pas dans sa fiche standardisée |
| 4. Raccourcir la durée du prêt | Double effet : moins d’années de cotisation, et moins de vieillissement sous garantie | Rien sur l’assurance, mais la mensualité de crédit monte |
| 5. Faire jouer l’arrêt du tabac | L’un des écarts les plus marqués des barèmes | Rien — mais il faut respecter le délai exigé, souvent 24 mois sans nicotine |
| 6. Baisser la quotité | Proportionnel : passer de 200 % à 100 % divise la cotisation par deux | Élevé — c’est le seul levier qui se paie directement en protection |
La règle de bon sens : épuisez les cinq premiers avant de toucher au sixième. Les quatre premiers ne coûtent rien en couverture, le cinquième non plus.
Deux contrats affichant le même taux ne coûtent pas la même chose. Un contrat calculé sur le capital initial prélève la même cotisation du premier au dernier mois — vous payez sur 200 000 € même quand il ne vous reste que 20 000 € à rembourser. Un contrat calculé sur le capital restant dû voit sa cotisation décroître à mesure que le prêt s’amortit.
Le piège est que le second paraît plus cher au départ : sa première mensualité est plus élevée. Un emprunteur qui compare les premières mensualités choisit donc souvent le contrat le plus coûteux des deux, en croyant faire l’inverse. L’exemple complètement déroulé, avec les deux coûts totaux, est sur notre comparateur d’assurance emprunteur.
Quatre fausses économies. Elles font baisser la cotisation, et elles se paient au moment où vous en auriez eu besoin.
L’économie d’une substitution se calcule sur le capital restant dû, pas sur le capital emprunté. Elle est donc maximale au début du prêt et se réduit à mesure que le crédit s’amortit. Un changement engagé la première année ne rapporte pas la même chose qu’un changement engagé à douze ans.
Deux conséquences pratiques. Si votre prêt vient d’être signé, c’est maintenant qu’il faut comparer. Et si vous hésitez depuis des mois, l’hésitation elle-même vous coûte : chaque échéance payée au tarif du contrat groupe est une économie définitivement perdue.
Le calcul à faire avant de renoncer
Reprenez le coût total de l’assurance sur la durée restante figurant sur votre offre de prêt, comparez-le au coût total du contrat visé sur la même durée résiduelle et à quotité identique. C’est la seule soustraction qui compte. Ni le taux affiché, ni la mensualité ne répondent à la question.
| Étape | Délai | Coût |
|---|---|---|
| Obtenir des devis comparables | Quelques jours sans formalité médicale, plusieurs semaines si un examen est demandé | Gratuit |
| Réponse de la banque à la demande de substitution | Dix jours ouvrés à compter d’un dossier complet | — |
| Édition de l’avenant à l’offre de prêt | Dans le même délai de dix jours ouvrés | Aucun frais, aucune pénalité |
| Modification du taux d’intérêt en contrepartie | — | Interdite |
Depuis la loi Lemoine, la demande peut être envoyée n’importe quel jour de l’année, sans préavis. Le modèle de courrier et la marche à suivre en cas de refus y figurent également.
Il existe, et il faut le dire. La mutualisation joue en votre faveur quand votre profil est moins bon que la moyenne du réseau : âge élevé, antécédent médical, profession ou sport classé à risque, statut fumeur. Un assureur individuel tarifera ce risque pour ce qu’il est, là où la banque le dilue.
Autre situation à connaître : la dispense de questionnaire de santé n’est pas toujours une bonne affaire. Le CCSF a relevé que les contrats sans sélection médicale se sont renchéris d’environ 10 % par rapport aux tarifs 2021, l’assureur qui ne peut plus mesurer le risque le tarifant au niveau moyen. Pour un profil jeune et en bonne santé, remplir le questionnaire de santé revient souvent moins cher. Demandez les deux devis.
Enfin, si votre dossier est complexe ou si vous avez déjà essuyé un refus, un courtier connaît les politiques d’acceptation que personne ne publie. Demandez-lui par écrit le nom de l’assureur porteur et son mode de rémunération avant tout mandat.
En agissant sur quatre leviers, dans cet ordre : comparer le TAEA et le coût total plutôt que les mensualités ; vérifier la base de calcul, capital initial ou capital restant dû ; ajuster la quotité en connaissance de cause ; retirer les options que votre banque n’exige pas dans sa fiche standardisée d’information. Aucun de ces leviers ne touche au niveau de protection exigé.
Pas mécaniquement. L’écart entre un contrat groupe et une délégation vient d’abord du mode de tarification : le premier mutualise le risque sur tous les emprunteurs du réseau, la seconde le segmente sur votre profil. Ce qui change réellement la protection, ce sont les définitions et les exclusions — pas le prix. Comparez la définition de l’ITT avant de comparer les euros.
Deux. La substitution, possible à tout moment sans frais ni préavis depuis la loi Lemoine, et la renégociation avec votre banque, qui préfère parfois baisser son tarif plutôt que perdre la ligne. Chiffrez la substitution d’abord : elle vous donne l’argument de la renégociation.
C’est le levier le plus efficace et le plus risqué. Passer de 100 % / 100 % à 50 % / 50 % divise la cotisation par deux, mais au décès de l’un des deux, seule la moitié du capital restant dû est remboursée : le survivant continue de payer l’autre moitié. Calée sur les revenus respectifs, une répartition asymétrique est souvent le meilleur compromis.
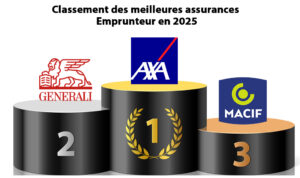
Non, et c’est pourquoi aucun classement de prix n’est transposable. Un assureur peut être le moins cher pour un cadre non-fumeur de 30 ans et parmi les plus chers pour un artisan de 52 ans avec un antécédent médical. Un classement tarifaire sans profil de référence, sans date et sans source ne vous apprend rien.
Comparer les premières mensualités. Un contrat calculé sur le capital restant dû démarre plus cher qu’un contrat sur capital initial, puis devient nettement moins cher à mesure que le prêt s’amortit. Sur la première échéance il paraît perdant, sur vingt ans il peut gagner largement. Seul le coût total tranche.

Prolead.fr est courtier en assurance qui vous aide à trouver le meilleur contrat avec des comparateurs
intelligents et des experts dédiés pour vous. Agréé Orias N° ORIAS : 26007165